Et virksomhedsbudget er fundamentet for enhver sund forretning — uden en struktureret plan for din økonomi risikerer du at miste overblikket, træffe dårlige beslutninger og i værste fald løbe tør for likviditet. Uanset om du driver en nystartet virksomhed eller en veletableret organisation, er budgetplanlægning det vigtigste redskab du har til at styre dine ressourcer, forudse udfordringer og skabe rammerne for vækst. I denne artikel gennemgår vi alt, hvad du behøver at vide om at opbygge, styre og justere dit virksomhedsbudget — fra de grundlæggende principper til den løbende opfølgning.
- Et realistisk budget starter med at adskille faste og variable udgifter klart fra hinanden.
- Prognoser skal baseres på dokumenterede data og konservative antagelser — ikke ønsketænkning.
- Løbende opfølgning og månedlig rapportering er afgørende for at opdage afvigelser i tide.
- Et godt budget er et levende dokument — forvent at justere det, når markedet eller forretningen ændrer sig.
Grundlæggende principper for budgettering i en virksomhed
Budgettering handler i sin kerne om at oversætte din virksomhedsstrategi til konkrete tal. Et budget er ikke blot en liste over forventede udgifter og indtægter — det er et styringsværktøj, der hjælper dig med at prioritere ressourcer, kommunikere mål på tværs af organisationen og måle, om du er på rette spor.
Der findes flere overordnede tilgange til budgettering, og valget afhænger af din virksomheds størrelse, kompleksitet og kultur:
- Top-down budgettering: Ledelsen fastsætter de overordnede mål og rammer, som afdelingerne arbejder inden for. Denne metode er hurtig og sikrer strategisk sammenhæng, men kan mangle input fra dem, der kender de reelle omkostninger bedst.
- Bottom-up budgettering: Hvert team eller afdeling estimerer deres egne behov, som aggregeres opad. Resultatet er typisk mere præcist, men processen er tidskrævende og kan føre til budgetopblæsning.
- Zero-based budgettering: Alle poster starter ved nul, og alle udgifter skal begrundes fra bunden af. Denne metode er ressourcekrævende, men effektiv til at identificere spild.
- Rullende budgettering: Budgettet opdateres løbende — typisk månedligt eller kvartalsvist — så det altid dækker en fast fremadrettet periode (fx 12 måneder). Særligt velegnet i usikre markeder.
Uanset hvilken model du vælger, bør dit budget følge tre grundprincipper: realisme (baseret på faktiske data), fleksibilitet (kan tilpasses ændringer) og transparens (alle relevante interessenter forstår det). Et godt budget skaber ikke bare kontrol — det skaber tillid, både internt og over for investorer og banker.
Husk at dit budget altid bør understøtte dine strategiske mål. Læs mere om, hvordan du kobler økonomi og strategi i vores artikel om Sådan udvikler du en virksomhedsstrategi der virker.
Identifikation af faste og variable udgifter
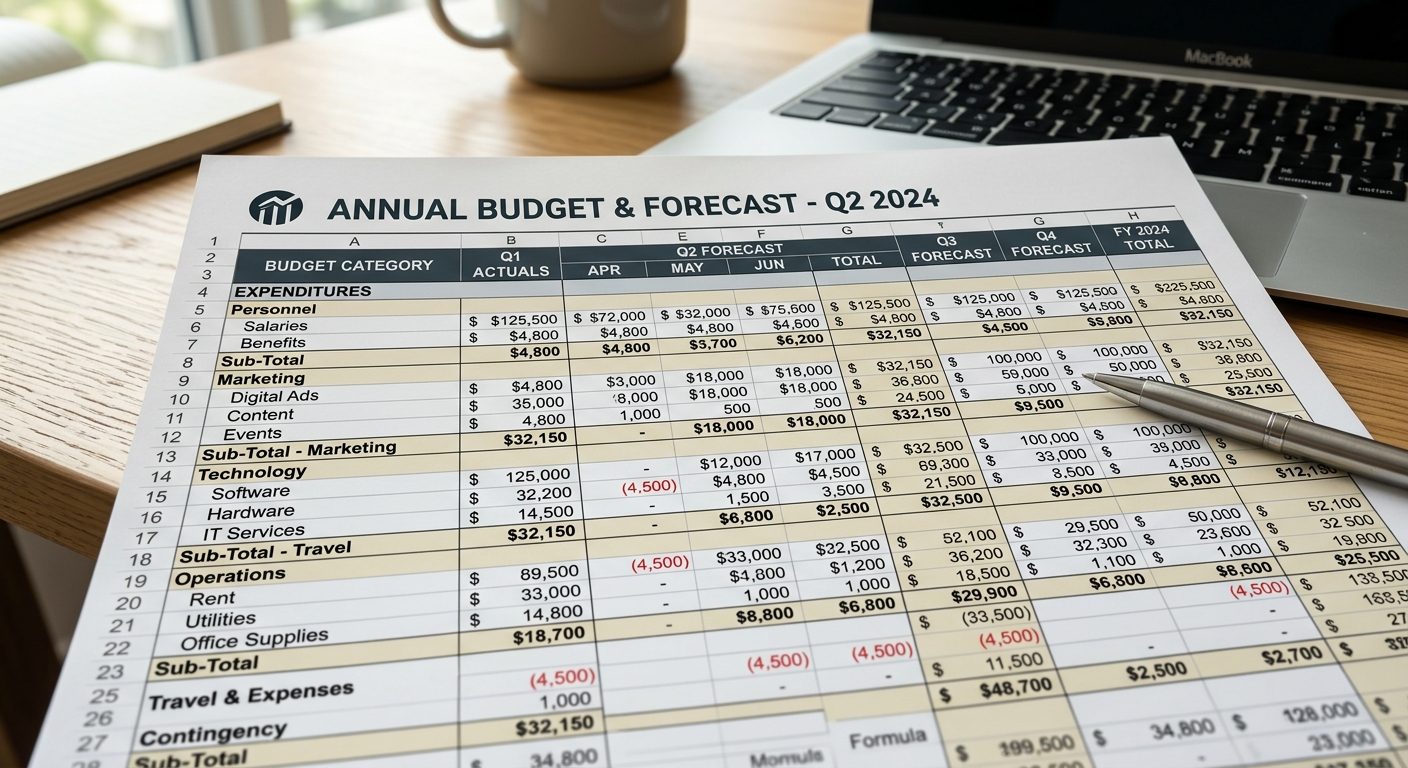
En af de første og mest afgørende øvelser i budgetlægningen er at kortlægge alle dine udgifter og opdele dem i to kategorier: faste udgifter og variable udgifter. Denne distinktion er fundamental, fordi den fortæller dig, hvad du altid skal betale — uanset om du sælger ingenting eller sælger for millioner — og hvad der ændrer sig i takt med din omsætning.
Faste udgifter
Faste udgifter er de omkostninger, der ikke ændrer sig (eller kun minimalt) uanset virksomhedens aktivitetsniveau. Disse skal du altid have dækket, og de udgør dit break-even-grundlag. Typiske faste udgifter inkluderer:
- Husleje og lokaleomkostninger
- Faste lønninger og personaleomkostninger
- Forsikringer og licensgebyr
- Afskrivninger på anlægsaktiver
- Faste abonnementer (software, telefoni mv.)
- Renter på lån
Faste udgifter er som regel nemmere at budgettere præcist, fordi de ikke varierer. Til gengæld er de sværere at reducere på kort sigt, da de typisk er bundet af kontrakter eller aftaler.
Variable udgifter
Variable udgifter stiger og falder i takt med din produktions- eller salgsvolumen. De er mere fleksible, men også sværere at forudsige præcist. Eksempler på variable udgifter inkluderer:
- Råvarer og produktionsmaterialer
- Salgsprovision og bonusser
- Marketingomkostninger (kampagnebaserede)
- Forsendelse og logistik
- Overarbejde og vikarer
- Energiforbrug knyttet til produktion
En vigtig mellemkategori er semi-variable udgifter — omkostninger der har et fast grundniveau, men stiger over en vis aktivitetstærskel. Et eksempel er el, hvor grundforbruget er relativt fast, men en stor ordreindgang kan øge forbruget markant.
Ved at kende strukturen i dine udgifter kan du beregne din dækningsgrad (eller contribution margin) — altså, hvor meget af omsætningen der er tilbage til at dække faste udgifter og skabe profit, efter de variable omkostninger er betalt. Dette tal er centralt i alle solide budgetmodeller.
Ifølge Skattestyrelsen er det desuden vigtigt at have styr på sondringen mellem driftsomkostninger og anlægsomkostninger, da disse behandles forskelligt skattemæssigt og i regnskabet.
Prognoser baseret på realistiske antagelser
Det svageste led i mange virksomhedsbudgetter er indtægtsprognosen. Det er fristende at budgettere med optimistisk vækst, men urealistiske forventninger undergraver hele budgettets troværdighed og nytteværdi. En solid prognose er bygget på data — ikke håb.
Tre niveauer af scenarier
En professionel tilgang til prognoser er at operere med tre scenarier:
- Basisscenario: Det mest sandsynlige udfald baseret på historiske data og kendte markedsforhold.
- Optimistisk scenario: Hvad sker der, hvis alt går bedre end forventet? Hvad kræver det af kapacitet og ressourcer?
- Pessimistisk scenario: Hvad sker der, hvis omsætningen udebliver eller falder? Har du likviditet til at overleve?
Scenariemodellen giver ledelsen et realistisk billede af risikoeksponering og hjælper med at træffe bedre beslutninger under usikkerhed.
Datakilder til dine prognoser
Gode prognoser kræver gode data. Relevante kilder inkluderer:
- Historiske regnskaber: Hvad har vækstraten været over de seneste 3-5 år?
- Sæsonmønstre: Har din branche tydelige sæsonudsving?
- Pipeline og ordrebog: Hvad har du allerede bekræftede ordrer på?
- Markedsdata: Hvad siger brancheorganisationer og analyser om markedsvæksten?
- Kundefeedback: Hvad signalerer dine nøglekunder om fremtidig efterspørgsel?
En tommelfingerregel er at anvende konservative estimater på indtægtssiden og lidt rummeligere estimater på udgiftssiden. Det giver en buffer og reducerer risikoen for ubehagelige overraskelser midt i kvartalet.
Det kan også hjælpe at gennemgå Danmarks Statistik for branchespecifikke nøgletal og makroøkonomiske tendenser, der kan påvirke din forretning.
Opsætning af økonomiske kontroller
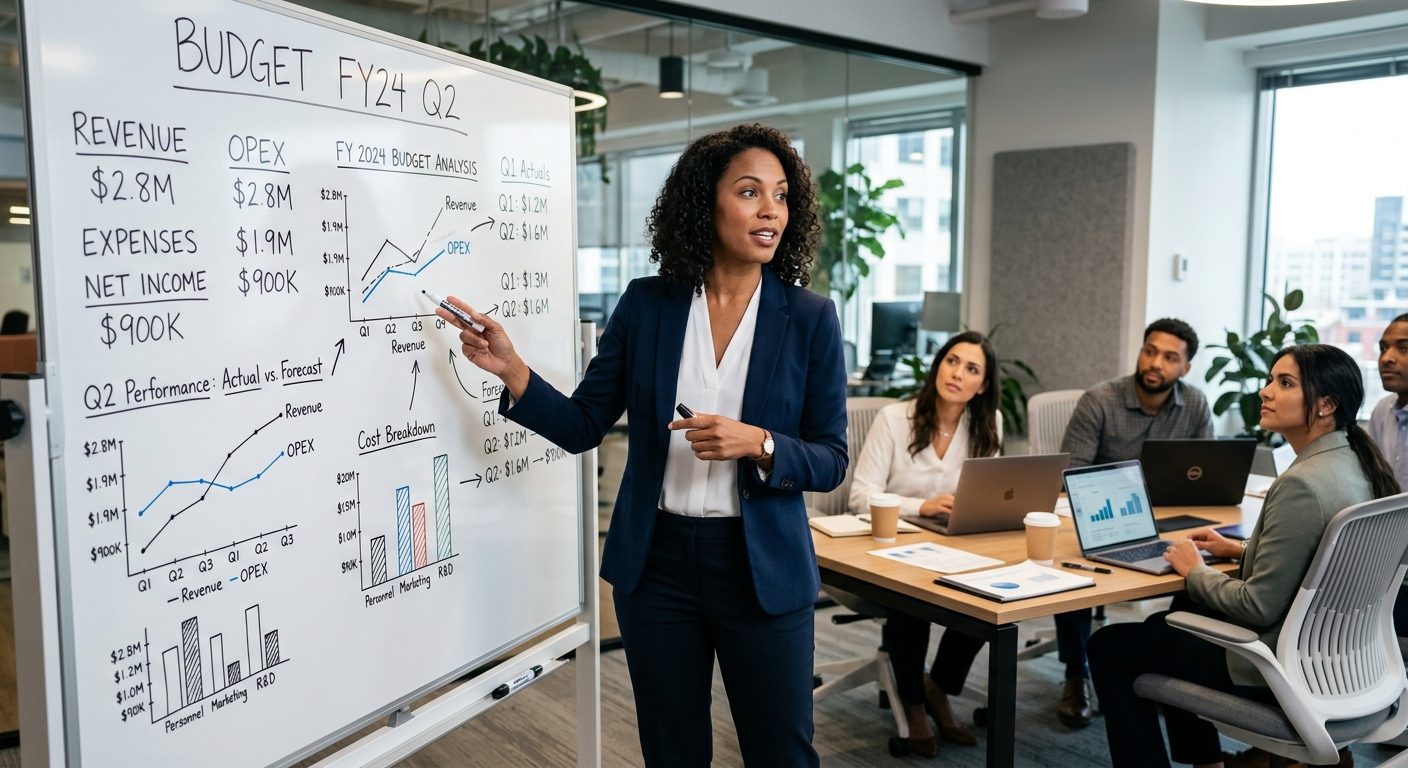
Et budget uden kontroller er som en GPS uden opdateret kortlægning — det kan pege i den rigtige retning, men du opdager ikke, når du er kørt forkert, før det er for sent. Økonomiske kontroller er de systemer, processer og ansvarsfordeling, der sikrer, at budgettet faktisk overholdes.
Godkendelseshierarkier og udgiftslofter
En grundlæggende kontrol er at definere klare regler for, hvem der må godkende udgifter på hvilke niveauer. Typiske modeller inkluderer:
- Afdelingsleder: Kan godkende op til et fastsat beløb (fx 25.000 kr.) uden yderligere godkendelse
- Direktør eller CFO: Kræves ved udgifter over grænsebeløbet
- Bestyrelse: Involveres ved større investeringer eller strategiske udgifter
Budgetansvar og intern accountability
Effektive kontroller kræver klar ejerskabstildeling. Hvert budget-center (afdeling, projekt eller produktlinje) bør have en navngiven budgetansvarlig, der er ansvarlig for at holde sig inden for budgetrammen og forklare afvigelser. Dette skaber intern accountability og gør det nemmere at spore, hvor problemer opstår.
Dette hænger tæt sammen med god ledelsespraksis. God Effektive ledelsesteknikker for moderne ledere handler netop om at skabe klare rammer og ansvar, der giver medarbejderne mulighed for at tage ejerskab over deres resultater.
Adskillelse af funktioner
En vigtig intern kontrol er segregation of duties — adskillelse af funktioner. Den person, der godkender en udgift, bør ikke være den samme, der bogfører den eller udfærdiger betalingen. Dette grundprincip reducerer risikoen for fejl og misbrug markant, selv i mindre virksomheder.
Digitale budgetværktøjer
I dag findes der en bred vifte af digitale løsninger til budgetstyring — fra enkle Excel-modeller til avancerede ERP-systemer og dedikerede budgetsoftware-løsninger. Valget afhænger af virksomhedens størrelse og kompleksitet, men alle virksomheder bør som minimum have:
- Et struktureret regnskabssystem (fx e-conomic eller Dinero for SMV’er)
- Automatiserede advarsler ved overskridelse af budgetgrænser
- Adgang til realtidsdata for nøglepersoner
Løbende monitoring og rapportering
Budgetlægning er ikke en engangsøvelse, der finder sted én gang om året — det er en kontinuerlig proces, der kræver løbende opmærksomhed. Løbende monitoring handler om at sammenligne det faktiske resultat med det budgetterede og reagere proaktivt på afvigelser.
Månedlig budget-vs.-faktisk rapportering
Den vigtigste rytme i budgetopfølgning er den månedlige budget-vs.-faktisk rapport (BVA — Budget versus Actual). Rapporten bør som minimum indeholde:
- Omsætning: budgetteret vs. faktisk (månedlig og akkumuleret)
- Driftsomkostninger opdelt på kategorier
- EBITDA og driftsresultat
- Likviditetsstatus og cash flow
- Nøgleforklaringer på væsentlige afvigelser
Rapporten skal være enkel nok til, at ledere uden finansiel baggrund kan forstå den, men detaljeret nok til, at den giver handlingsorienterede indsigter.
KPI’er og finansielle nøgletal
Ud over selve budget-vs.-faktisk sammenligningen bør du løbende følge en håndfuld centrale finansielle KPI’er, der giver et hurtigt overblik over virksomhedens sundhedstilstand:
- Likviditetsgrad: Evnen til at dække kortfristede forpligtelser
- Bruttomargin: Omsætning minus direkte produktionsomkostninger
- Debitordage: Hvor hurtigt betaler dine kunder?
- Kreditordage: Hvor lang kredit har du hos leverandørerne?
- Burn rate: (Primært for startups) Hvor hurtigt bruger du din kapital?
Disse tal bør visualiseres i et dashboard, som relevante ledere har adgang til løbende — ikke kun ved kvartalsmøder. Et godt dashboard øger din arbejdsproduktivitet markant, og du kan lære mere om det i 10 måder at øge din arbejdsproduktivitet.
Kvartalsvise dybdegående gennemgange
Udover den månedlige rapportering anbefales det at gennemføre en dybdegående kvartalsgennemgang, hvor ledelsen samles for at vurdere:
- Er de strategiske mål stadig relevante?
- Er der strukturelle afvigelser, der kræver budgetjustering?
- Hvad er den forventede restårsprognose (forecast)?
- Er der investeringer eller besparelser, der bør prioriteres?
Justering når planerne ændrer sig
Selv det bedst udarbejdede budget vil blive udfordret af virkeligheden. Markeder ændrer sig, kunder ændrer adfærd, og uforudsete hændelser opstår. Evnen til at justere sit budget hurtigt og rationelt er en konkurrencefordel i sig selv.
Hvornår bør du revidere budgettet?
Ikke alle afvigelser kræver en budgetrevision. Mindre månedlige udsving kan typisk håndteres inden for det eksisterende budget. En revision er relevant, når:
- En afvigelse overskrider 10-15% af en budgetpost i to eller flere måneder i træk
- Virksomhedens strategiske retning ændrer sig (fx en stor ny kunde, en markant tabt kontrakt eller et opkøb)
- Makroøkonomiske ændringer påvirker fundamentale antagelser (renteændringer, inflationsstigninger, ny lovgivning)
- Der opstår nye investeringsmuligheder, som ikke var kendte ved budgetlægningen
Revideret forecast vs. budgetrevision
Det er vigtigt at skelne mellem en forecast-opdatering og en egentlig budgetrevision. En forecast opdaterer forventningerne til resten af året uden at ændre de oprindelige budgetmål — det er stadig tydeligt, hvad afvigelsen er. En budgetrevision ændrer selve baselinen og bør derfor ske med varsomhed og kræve ledelsens godkendelse.
Byg buffer ind fra starten
En af de mest praktiske måder at gøre dit budget mere robust over for uforudsete hændelser er at inkludere en budgetreserve — typisk 3-8% af de samlede driftsomkostninger — som kan aktiveres ved behov. Denne reserve bør ikke disponeres uden formel godkendelse, så den ikke blot absorberes af tilfældige udgifter.
Ifølge Finansministeriet er budgetfleksibilitet og løbende tilpasning en central del af ansvarlig økonomistyring, og princippet gælder i høj grad også private virksomheder.
Husk: Et budget, der aldrig justeres, er ikke et styringsredskab — det er et historisk dokument. Det handler ikke om at “vinde” over budgettet, men om at bruge det aktivt til at træffe bedre beslutninger, dag for dag og måned for måned.
Ofte stillede spørgsmål
Hvor tit bør jeg opdatere mit virksomhedsbudget?
Som minimum bør du gennemgå budgettet månedligt og sammenligne det med de faktiske tal. Kvartalsvist anbefales en dybere gennemgang, hvor du opdaterer din forecast for resten af året. Selve grundbudgettet revideres typisk én gang om året — medmindre der sker væsentlige strategiske eller markedsmæssige ændringer, der kræver en tidligere revision.
Hvad er forskellen på et budget og en likviditetsbudget?
Et driftsbudget viser forventede indtægter og udgifter over en periode og handler om rentabilitet. Et likviditetsbudget viser hvornår penge faktisk strømmer ind og ud af virksomheden og handler om betalingsevne. Begge er nødvendige: en virksomhed kan vise overskud i driftsbudgettet og alligevel løbe tør for likviditet, hvis kunder betaler langsomt og leverandører skal betales hurtigt.
Hvordan budgetterer jeg, hvis jeg er en ny virksomhed uden historiske data?
For nye virksomheder er benchmarks fra branchen dit vigtigste redskab. Undersøg, hvad sammenlignelige virksomheder typisk bruger på forskellige poster som procent af omsætningen. Tal med din revisor, brug brancheorganisationernes statistikker, og vær generøs i dine udgiftsestimater og konservativ i dine indtægtsprognoser. Planlæg for mindst 12 måneders drift uden break-even.
Skal alle afdelinger have et separat budget?
I større virksomheder er afdelingsspecifikke budgetter en god praksis, da de skaber accountability og gør det nemmere at spore, hvorfra afvigelser stammer. I mindre virksomheder med få medarbejdere kan ét samlet budget være tilstrækkeligt. Det vigtige er, at der er klar ejerskab over de enkelte budgetposter — uanset om ejerskabet er organiseret efter afdeling, projekt eller funktion.
Ansvarsfraskrivelse: Denne artikel er tænkt som generel oplysning og kan ikke erstatte individuel professionel rådgivning. Kontakt altid en relevant fagperson før vigtige beslutninger.